
Dans cet article Dans cet article
- Pourquoi les contrats de santé parlent une langue à part
- Ce qu’une légende de contrat doit éclaircir
- Le sigle SP, plusieurs lectures selon l’endroit du document
- Deux façons de lire un contrat selon son origine
- Comparer deux devis sans se laisser piéger par le vocabulaire
- Les moments où il faut rouvrir son contrat
- +Le sigle SP a-t-il la même signification dans tous les contrats ?
- +Que faire quand aucune légende ne figure dans le document ?
- +Deux contrats qui affichent les mêmes sigles offrent-ils les mêmes garanties ?
- +Un échange téléphonique suffit-il à clarifier une garantie ?
- +À quelle fréquence faut-il relire son contrat de complémentaire santé ?
Le sigle SP n’a pas de définition officielle en assurance santé. Sa signification dépend de l’assureur, du contrat et parfois même de la page où il apparaît. Pour le lire correctement, il faut retrouver la légende du document ou faire confirmer la définition par écrit. Trois réflexes limitent les mauvaises surprises : chercher la légende, comparer des garanties exprimées de la même façon, et refuser de signer tant qu’une abréviation reste floue.
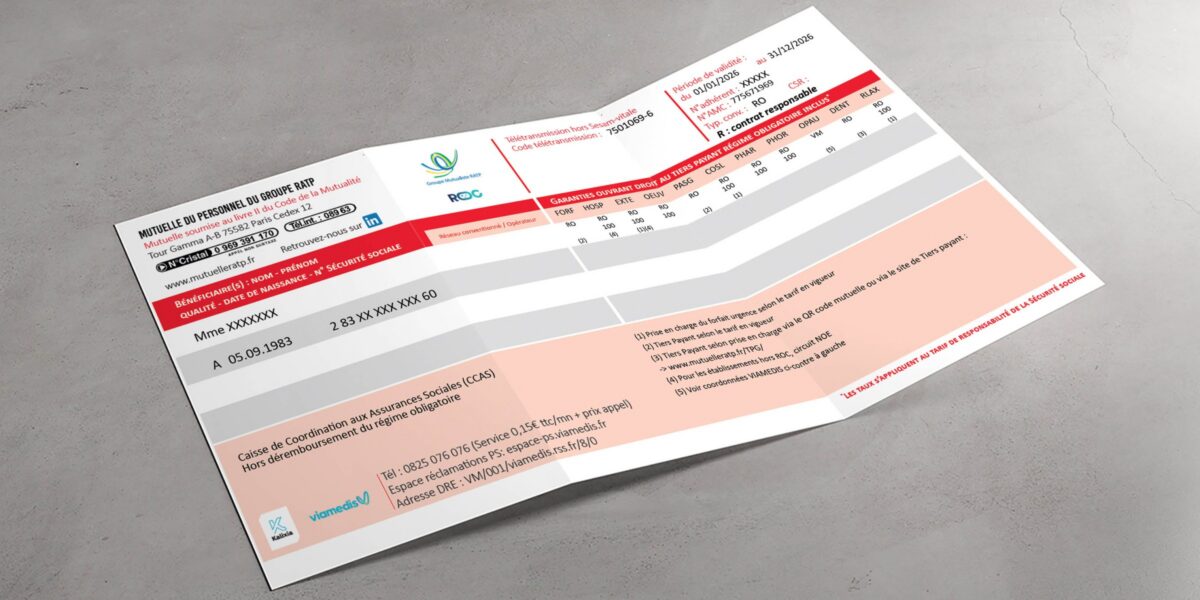
Un contrat de complémentaire santé arrive rarement seul. Il arrive avec ses annexes, ses tableaux, ses renvois en bas de page et une collection d’abréviations qui donnent l’impression d’être entré dans un langage réservé aux initiés. Le sigle SP fait partie de ces codes que l’on croise sans toujours oser demander ce qu’ils recouvrent vraiment.
Bonne nouvelle : aucune compétence technique n’est nécessaire pour s’en sortir. Il suffit d’une méthode de lecture. Repérer l’endroit où le contrat définit ses propres abréviations, vérifier que la définition tient debout, puis comparer deux offres seulement lorsqu’elles parlent de la même chose. Un sigle SP dans une mutuelle santé n’est pas une information en soi, c’est un renvoi vers une information.
Pourquoi les contrats de santé parlent une langue à part
Un tableau de garanties doit faire tenir sur deux ou trois pages ce qui relève parfois de plusieurs dizaines de situations : consultations, hospitalisation, optique, dentaire, pharmacie, prévention. Pour y parvenir, les rédacteurs compressent. Le vocabulaire courant cède la place à des codes courts, pratiques pour la mise en page et pour les logiciels de gestion, beaucoup moins confortables pour la personne qui découvre le document.
Certaines abréviations circulent largement. La mention BR renvoie ainsi à la base de remboursement utilisée par l’assurance maladie, et l’expression 100 % BR signifie que le contrat complète jusqu’à cette base, pas que la dépense est prise en charge intégralement. D’autres codes, souvent réduits à deux lettres, appartiennent en revanche à la nomenclature interne d’un assureur. Rien n’oblige deux compagnies concurrentes à leur donner le même contenu.
C’est précisément là que le sigle SP devient délicat. Il n’existe pas de dictionnaire commun de la complémentaire santé. Un même ensemble de lettres peut désigner une option, un niveau de couverture, un type de réseau ou une catégorie de prestation, selon la page sur laquelle il est imprimé. Le lire sans légende revient à interpréter une notation sans sa clé.
Ce qu’une légende de contrat doit éclaircir
Beaucoup de contrats comportent une légende, placée sous le tableau ou renvoyée en annexe. Elle n’est pas décorative : c’est elle qui transforme une suite de codes en garanties lisibles. Encore faut-il savoir ce qu’on doit y chercher.
| Point à vérifier | Ce que cela change |
|---|---|
| La base de référence | Un pourcentage ne veut rien dire s’il ne s’applique pas à la même base d’un contrat à l’autre. |
| L’unité utilisée | Une garantie peut s’exprimer en pourcentage, en euros ou en nombre de séances annuelles. |
| Le périmètre | Optique, dentaire et audioprothèse suivent souvent des règles distinctes du reste du contrat. |
| Le réseau | Une garantie renforcée peut être réservée aux professionnels de santé partenaires de l’assureur. |
| L’ancienneté du document | Une annexe de l’année précédente ne décrit pas forcément le contrat en cours. |
Si une ligne du tableau ne renvoie à aucune de ces précisions, l’information est incomplète. Ce n’est pas nécessairement une intention de dissimulation, les documents étant souvent rédigés pour des gestionnaires autant que pour des assurés. Cela reste un point à faire clarifier, car une garantie que l’on ne comprend pas ne peut pas être comparée à une autre.
Business Avis sur L’Amour ouf : note, critiques et verdict avant de voir le film
Le sigle SP, plusieurs lectures selon l’endroit du document
Sur un devis, un sigle peut renvoyer au niveau de couverture choisi. Dans un tableau de garanties, les mêmes lettres peuvent qualifier la nature de la prestation prise en charge. Dans un contrat collectif, elles peuvent encore désigner une option facultative que l’adhérent retient ou non. Trois documents, trois usages, et aucune règle générale pour trancher à la place du lecteur.
La seule lecture fiable est donc locale. Elle suit toujours le même chemin : chercher la première occurrence du sigle, regarder s’il est suivi d’un astérisque, puis descendre jusqu’à la note correspondante. Si le document ne contient aucune note, l’information est absente, et une information absente ne se devine pas.
- Repérer la page où le sigle apparaît pour la première fois.
- Vérifier s’il existe une légende générale en fin de document.
- Comparer la définition annoncée avec l’usage réel fait dans le tableau.
- Demander une confirmation écrite dès que l’un de ces trois points manque.
Deux façons de lire un contrat selon son origine
Un contrat de complémentaire santé peut venir de deux endroits très différents. Soit on le souscrit à titre personnel, pour soi et éventuellement ses proches. Soit il est rattaché à une activité : accord collectif d’entreprise, contrat de branche, ou couverture choisie dans le cadre d’une profession indépendante. Le vocabulaire employé n’est pas le même, et surtout, ce qu’il faut vérifier change.
Dans un contrat personnel, l’attention se porte sur la progressivité des garanties, la liberté de changer de niveau et les conditions de résiliation. Dans un contrat rattaché à une activité, elle se porte d’abord sur les garanties imposées, sur les personnes couvertes et sur ce qui se passe lorsque l’activité s’interrompt. Deux logiques, deux façons de lire la même ligne de garantie.
Une habitude reste utile dans les deux cas : écrire noir sur blanc ce que recouvre chaque abréviation, puis ne comparer que des garanties définies de la même manière. Pour un gérant, un artisan ou une profession libérale, ce conseil évite de mettre face à face deux contrats qui emploient des mots identiques pour parler de choses différentes.
Comparer deux devis sans se laisser piéger par le vocabulaire
Deux offres ne se comparent pas ligne à ligne si leurs sigles ne racontent pas la même histoire. La méthode demande un peu de patience, mais elle évite de choisir sur une impression.
- Traduire chaque abréviation en une phrase simple, en utilisant exactement la même formulation pour les deux offres.
- Vérifier sur quelle base portent les pourcentages annoncés.
- Simuler trois dépenses réalistes : une consultation chez un spécialiste, un équipement optique, une hospitalisation courte.
- Relever les délais de carence et les conditions d’ancienneté applicables à certaines garanties.
- Regarder la date d’effet, les modalités de résiliation et la fréquence de révision de la cotisation.
Une comparaison qui saute ces étapes revient à comparer deux prix sans savoir ce qu’ils recouvrent. L’offre la moins chère n’est pas automatiquement la moins protectrice, et l’offre la plus chère ne l’est pas davantage. Le seul critère qui tienne est la clarté de ce qui est écrit.
Les moments où il faut rouvrir son contrat
Un contrat de complémentaire santé n’est pas un document à classer une fois pour toutes. Il vit au rythme de la situation qu’il couvre, et certains événements imposent de le relire.
Business Concerts à Nantes : où trouver les dates et comment réserver
- Un déménagement, qui peut modifier l’offre de soins disponible à proximité.
- Un changement d’employeur ou de régime collectif.
- Une naissance ou l’arrivée d’une nouvelle personne à couvrir.
- Le passage du salariat à une activité indépendante, ou l’inverse.
- Un besoin nouveau : appareillage optique, soins dentaires importants, suivi régulier.
- Une hausse de cotisation annoncée ou une modification des conditions générales.
Dans ces moments, la relecture gagne à suivre un ordre simple : d’abord les garanties qui comptent réellement pour la situation, ensuite les plafonds et les délais, enfin la cotisation. Commencer par le prix inverse la logique et conduit souvent à arbitrer sur le seul montant affiché.
Le sigle SP a-t-il la même signification dans tous les contrats ?
Non. Aucun texte commun n’impose une définition unique aux complémentaires santé. Deux assureurs peuvent employer les deux mêmes lettres pour désigner des choses différentes. La seule référence valable est la légende du document que vous avez sous les yeux.
Que faire quand aucune légende ne figure dans le document ?
Demander une explication écrite avant toute signature. Un courriel de l’assureur ou du conseiller qui définit le sigle vaut mieux qu’une réponse orale, parce qu’il reste consultable en cas de désaccord sur le contenu réel de la garantie.
Deux contrats qui affichent les mêmes sigles offrent-ils les mêmes garanties ?
Pas nécessairement. Des codes identiques peuvent recouvrir des bases de remboursement, des plafonds ou des réseaux différents. Ce qu’il faut comparer, c’est le contenu traduit en clair, jamais l’étiquette.
Un échange téléphonique suffit-il à clarifier une garantie ?
Il aide, mais il ne laisse aucune trace. Demandez systématiquement une confirmation écrite, ne serait-ce qu’un courriel récapitulatif, et conservez-la avec le contrat. En cas de litige, c’est ce document qui comptera.
À quelle fréquence faut-il relire son contrat de complémentaire santé ?
Une fois par an, à la réception de l’avis d’échéance, et à chaque changement de situation : déménagement, changement d’employeur, naissance, passage à un statut indépendant ou nouveau besoin de soins.